材料 · 以’东数西算’为背景,给出2020年上半年与2021年上半年中国整体云服务、公有
关联 1 道小题
时间口径:现期为2021年上半年,基期为2020年上半年;数据均为半年度当期值(非累计),无预测年份;‘2022年2月’仅是’东数西算’工程启动背景时间,不是数据时点,勿误当现期年
单位与换算:市场规模单位为亿元(整体云服务1171/1620,公有云830/1235);表1、表2单位均为%(占比/份额)。核心换算:细分市场规模=整体云服务规模×表1占比,需两步乘法还原;%数据直接参与乘除,无量级陷阱,但需防把占比错乘到公有云规模上
结构拆解
- 文字段:交代’东数西算’背景(2022年2月全面启动,云计算位于产业链中游),并给出两期总量——整体云服务市场规模2020H1为1171亿元、2021H1为1620亿元;公有云市场规模2020H1为830亿元、2021H1为1235亿元;同时点名阿里云、华为云、腾讯云居2021H1 IaaS公有云及IaaS+PaaS公有云市场前三
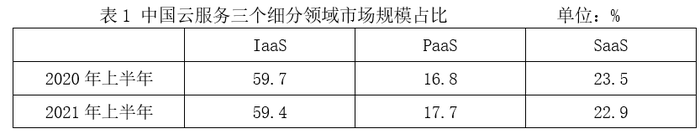
- 表1:中国云服务三个细分领域市场规模占比(单位:%),列为IaaS、PaaS、SaaS,行为2020年上半年和2021年上半年;数值:IaaS 59.7%→59.4%,PaaS 16.8%→17.7%,SaaS 23.5%→22.9%(每行合计100%)
- 表2:前三大运营商2021年上半年公有云市场份额(单位:%),仅2021H1一期数据,行为阿里云/华为云/腾讯云,列为IaaS和IaaS+PaaS;数值:阿里云38.7%/37.4%,华为云12.2%/13.5%,腾讯云12.4%/12.4%(前三家合计远不足100%)
阅读陷阱
- ⚠ 占比基数不同:表1占比的基数是’整体云服务市场’(1171/1620亿元),表2份额的基数是’公有云市场’(830/1235亿元),两者不可混乘
- ⚠ 同名指标口径不同:‘IaaS’在表1指整体云服务市场中IaaS的占比,在表2指IaaS公有云市场中的厂商份额,含义完全不同
- ⚠ 求细分领域增速须先做’总量×占比’还原两期规模,不能直接比较占比升降——IaaS占比由59.7%降至59.4%,但规模仍在增长,占比下降≠负增长
- ⚠ 文字叙述的排名顺序(阿里云、华为云、腾讯云)与表2的IaaS列数值不一致(腾讯云12.4%>华为云12.2%),排序判断应以表中数值为准
- ⚠ 表2仅有2021H1一期数据,无法计算厂商份额的同比变化;表1给出的是占比而非绝对规模,须与文字段总量配合才能拼出完整数据
- ⚠ 时间表述埋点:‘2022年2月’是背景时间,实际数据仅涉及2020H1与2021H1两个半年度当期值
小题群关系
本组仅1题,核心模型为’比重×总量’还原法+同比增长率比较:将文字段两期整体规模分别乘以表1占比,还原IaaS、PaaS、SaaS的2020H1/2021H1规模后计算增速(约IaaS 37.7%、PaaS 45.8%、SaaS 34.8%),同时文字段直接给出公有云两期规模(增速约48.8%),需将公有云纳入候选一并比较(整体市场增速约38.3%)。题干留空,答案须在’公有云/IaaS/PaaS/SaaS’等候选中锁定增速最大者;本题无跨题连环复用,但属跨段+跨表联动题,漏用文字段公有云数据或漏乘表1占比均会选错
关联真题
- 5423866 上海 2023 — 增长率比较(两期比重升降逆用)
材料原文
2022年2月,“东数西算”工程正式全面启动。云计算在“东数西算”产业链中游占据重要位置。2020年上半年和2021年上半年,中国整体云服务市场规模分别为1171亿元和1620亿元,其三个细分领域市场IaaS(基础设施即服务)、PaaS(平台即服务)和SaaS(软件即服务)的规模如下表1。
在中国整体云服务市场中,2020年上半年和2021年上半年,公有云市场规模分别为830亿元和1235亿元。在公有云市场份额方面,阿里云、华为云、腾讯云位列2021年上半年中国IaaS公有云市场和中国IaaS+PaaS公有云市场前三名,具体占比如下表2。
