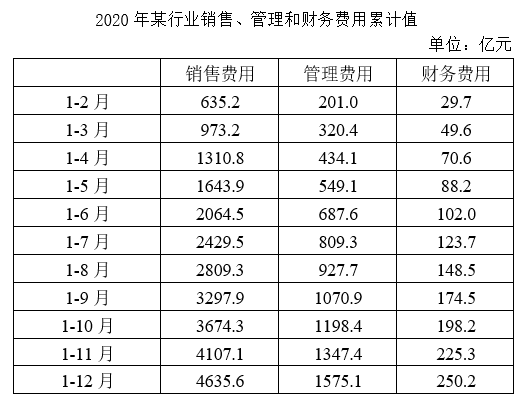
材料 · 2020年某行业销售费用、管理费用、财务费用三项费用自1-2月起至1-12月的逐
关联 5 道小题
时间口径:全部数据为2020年当年的累计值(1-N月累计口径),无基期年、无预测年份;表中共11个累计节点(1-2月至1-12月),其中1-12月累计即全年总额;表中不直接给出任何单月(当期)值,单月值需相邻两行差分求得;首行为1-2月合并值,1月单月数据缺失
单位与换算:全表统一单位为亿元,三项费用同单位同量级,无需跨单位换算;销售费用在635.24635.6亿元、管理费用在201.01575.1亿元、财务费用仅29.7~250.2亿元,财务费用量级远小于销售费用,作占比/饼图时财务费用是极小份额;主要’换算’是口径换算:当月值=本月累计-上月累计
结构拆解
- 唯一一张统计表《2020年某行业销售、管理和财务费用累计值》(单位:亿元):行为累计时间节点,依次为1-2月、1-3月、1-4月、1-5月、1-6月、1-7月、1-8月、1-9月、1-10月、1-11月、1-12月共11行;列为三项指标:销售费用、管理费用、财务费用。数据起于1-2月(销售635.2、管理201.0、财务29.7),止于1-12月(销售4635.6、管理1575.1、财务250.2)。可派生数据:各单月值(相邻行差分)、下半年各月值(6月至12月累计间差分)、全年总额(1-12月行)、前7个月合计(1-7月行)
阅读陷阱
- ⚠ 全表是累计值而非当月值:问’某月费用’(如7月费用、下半年各月财务费用)必须用相邻累计行相减,直接摘单个数字会严重算错
- ⚠ 首行为’1-2月’合并值,没有1月单月数据,2月单月值也无法单独拆出(差分起点即是1-2月),涉及1月、2月单月的题目无解或只能用1-2月合计
- ⚠ 三项费用量级悬殊:财务费用全年仅250.2亿元,约为销售费用的1/18,饼图占比中财务费用是很小的黑色扇区,注意别把三项数值列看串行
- ⚠ ‘2020年’与’2020年7月’、‘2020年前7个月’、‘2020年下半年’时间口径不同:全年题直接用1-12月行,前7个月题直接用1-7月行与1-12月行比较,单月题和下半年题必须差分,同一张表要按题切换口径
- ⚠ 比较’前7个月不到全年一半’时,应直接用1-7月累计与1-12月累计的一半比较(销售2429.5 vs 2317.8、管理809.3 vs 787.55、财务123.7 vs 125.1),误用单月值或误记累计口径会数错项数
小题群关系
五题共享的核心模型是’累计值↔当期值转换’与’比重/倍数’计算。题1(全年销售 vs 管理+财务之和的倍数)和题3(前7个月累计与全年一半比较)直接读累计行,属简单读数+倍数/半数比较模型;题2(7月三项费用占比饼图)和题4(下半年财务费用最高月份)必须做相邻累计差分求单月值——题2需对三项各差分一次(7月销售365.0、管理121.7、财务21.7亿元),题4需对财务费用6-12月逐段差分(7月21.7、8月24.8、9月26.0、10月23.7、11月27.1、12月24.9,最高为11月);题5为综合推断题,混合使用累计行与差分结果。各题独立可解,不存在上一题答案被下一题直接引用的连环复用,但题2、题4、题5会反复用到同一套差分数据,建议一次性算出1-12月各月单月值备用
关联真题
- 4652169 北京 2022 — 现期比重比较(前7月累计与全年总额一半的比较计数)
- 4652171 北京 2022 — 累计值差分求单月值(当期值还原)+最值比较
- 4652159 北京 2022 — 现期倍数计算(A是B的多少倍)
- 4652166 北京 2022 — 现期比重(饼图占比判断),需先由累计值差分求当月值
- 4652176 北京 2022 — 综合判断题——累计值差分求当期值+季度口径逐项验证
材料原文