双口径差值(转出规模)+现期比重
考点:综合 / 双口径差值(转出规模)+现期比重 材料:309961 2017年不同行业实征税收与归宿税收
问法模型:题干直接给出’转出规模=实征税收-归宿税收’的定义并求其占实征营业税的比重 → 同一产业合计行内同税种两口径相减得差值,再除以实征营业税截位判定百分比
推理链
- 第1步:锁定表中’三、第三产业’合计行,提取营业税两口径数据:实征营业税6946.22亿元、归宿营业税5562.88亿元(切勿取同行的增值税4099.6与4939.99)
- 第2步:按题干定义列式:转出规模=实征税收-归宿税收=6946.22-5562.88
- 第3步:竖式相减得6946.22-5562.88=1383.34亿元,与选项A/B一致,排除C/D的840.39(840.39恰为误用增值税两口径4939.99-4099.6之差)
- 第4步:第二空按题干’占其产业实征营业税’列现期比重:1383.34÷6946.22
- 第5步:截位直除:6946.22×20%≈1389.24,与1383.34非常接近,故比重≈19.9%≈20%;若分母误用归宿营业税5562.88则得约24.9%,正对应B的25%陷阱,故B排除
- 第6步:对照选项,仅A同时满足1383.34与20%,故选A
最快解法:⚡ 截位直除+选项反推:差值6946.22-5562.88=1383.34直接竖式(小数位对齐);比重用1383.34/6946.22,取6946×0.2=1389略大于1383,判定约19.9%≈20%,锁定A;亦可两空联动:840.39是增值税列之差、25%对应分母错用归宿营业税,均排除
易错点
- ⚠ 口径串列:第三产业行一行有4个数(实征增值税4099.6、实征营业税6946.22、归宿增值税4939.99、归宿营业税5562.88),必须锁定’营业税×实征/归宿’两列;误用增值税两口径相减得4939.99-4099.6=840.39,正掉入C/D陷阱
- ⚠ 分母错置:‘占其产业实征营业税’的分母是实征营业税6946.22,误用归宿营业税5562.88作分母得约24.9%≈25%,掉入B陷阱
- ⚠ 小数位与合计行:营业税列含一位小数数值,相减时须逐位对齐;取数必须在’三、第三产业’合计行,不能在13个明细行上加和漏项
母题抽象
🧩 当题干出现’两口径之差(A-B)占A的比重’特征时,先在同一行锁定同税种两口径数据相减得差值,再用差值÷‘占其’所指的那个口径值(本题为实征税收)截位直除判定百分比,并可用干扰选项反推陷阱来源
同类特征:转出规模(实征税收-归宿税收)、占其产业实征营业税的比重、单一现期年度(2017年)、产业合计行取数、双口径(实征vs归宿)差值模型、两空联立(差值+百分比)
相关题
(暂无)
题干
2017年第三产业营业税的转出规模(实征税收-归宿税收)约为 亿元,占其产业实征营业税的 ?
选项
- A. 1383.34 20% ✅
- B. 1383.34 25%
- C. 840.39 20%
- D. 840.39 17%
官方解析
定位统计表可得:2017年第三产业实征营业税收为6946.22亿元,归宿营业税收为5562.88亿元。则2017年第三产业营业税的转出规模为6946.22-5562.88=1383.34亿元。
根据题干“2017年······占其······”,可判定本题为现期比重问题。则所求比重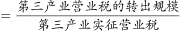
 。
故正确答案为A。
给定材料
