基期计算(同比负增长型)
考点:增长 / 基期计算(同比负增长型) 材料:280095 2019年第一季度131家证券公司经
问法模型:题干求’2018年第一季度’(基期)的资产管理业务净收入→用基期=现期/(1+r),因材料为’同比下降’,即基期=现期/(1−降幅),结果应大于现期
推理链
- 第1步:题干时间为2018年第一季度,早于材料现期2019年第一季度,判定为基期计算;定位第一段’资产管理业务净收入57.33亿元,同比下降15.4%‘(文本中该百分比数值空缺,原卷为15.4%,可由官方答案C反推核验:57.33/67.8≈0.846=1−15.4%)
- 第2步:下降即r=−15.4%,代入基期公式:基期=现期/(1+r)=57.33/(1−15.4%)=57.33/0.846
- 第3步:截位直除5733/846≈67.77≈67.8亿元(或化除为乘:降幅15.4%≈1/6.5,57.33×6.5/5.5≈57.33×1.18≈67.7)
- 第4步:与选项对照:同比下降则基期必大于现期57.33,排除A(49.7,恰为把降幅当增速、分母取1.154的设错项);B(58.6)仅略高于现期、D(75.6)对应降幅过大,均不符;C(67.8)与计算结果一致,故选C
最快解法:⚡ 先定性后定量:由’同比下降’直接锁定基期>现期57.33,排除A;再截位直除57.33/0.846≈5733/846,首位商6、次位商7得≈67.8,锁定C;全程不需精确乘除
易错点
- ⚠ 增速方向看反:资管收入是’同比下降’(负增长),基期=现期/(1−降幅)应大于现期;若把降幅当增速放进分母(57.33/1.154≈49.7)恰好误选A项设错
- ⚠ 材料文本中各’同比增/降’后百分比数值空缺,若凭空设定增速或直接用现期57.33冒充基期,会误算或误选B(58.6与现期极接近,即’拿现期当基期’的设错项);必须以原卷增速15.4%补齐
- ⚠ 57.33亿元是营业收入构成中的资管项,勿与利息净收入69.04亿元、净利润440.16亿元混淆;本题各量同用’亿元’,若跨段与’万亿元’类指标混算须差10000倍
母题抽象
🧩 当题干出现’上年同期/基期+某指标约为多少’,且材料给出现期值与’同比增/降X%‘时,用基期=现期/(1+r);若为’同比下降’先判定基期应大于现期以排除错误方向选项,再截位直除验证
同类特征:基期时间(2018年第一季度)、现期值+同比增速均在材料中(57.33亿元、同比下降)、负增长/同比下降、基期=现期/(1+r)模型、选项含’小于现期’的设错项、结果单位为亿元
相关题
(暂无)
题干
2018年第一季度,131家证券公司资产管理业务净收入约为多少亿元?
选项
- A. 49.7
- B. 58.6
- C. 67.8 ✅
- D. 75.6
官方解析
根据题干“2018年第一季度······”,结合材料时间为2019年第一季度,可判定本题为基期计算问题。定位文字材料第一、二段“2019年第一季度······,131家证券公司······资产管理业务净收入57.33亿元,同比下降 ”。根据公式基期
 ,则2018年第一季度131家证券公司资产管理业务净收入
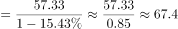 亿元,与C项最接近。
故正确答案为C。
给定材料
截至2019年3月31日,证券业协会对证券公司2019年第一季度经营数据进行了统计,131家证券公司当期实现营业收入1018.94亿元,同比增长 。
其中,各主营业务收入分别为代理买卖证券业务净收入(含席位租赁)221.49亿元,同比增长 ;证券承销与保荐业务净收入66.73亿元,同比增长
 ;财务顾问业务净收入20.95亿元,同比增长
 ;投资咨询业务净收入7.15亿元,同比增长
 ;资产管理业务净收入57.33亿元,同比下降;证券投资收益(含公允价值变动)514.05亿元,同比增长
 ;利息净收入69.04亿元,同比增长
 ;当期实现净利润440.16亿元,同比增长
 ;119家公司实现盈利,同比增长
 。
2019年第一季度,131家证券公司总资产为7.05万亿元,比上年一季度同期增加0.64万亿元;净资产为1.94万亿元,比上年一季度同期增加0.05万亿元;净资本为1.62万亿元,比上年一季度同期增加0.02万亿元。
另外,2019年第一季度131家证券公司客户交易结算资金余额(含信用交易资金)1.50万亿元,比上年一季度同期增加0.32万亿元;受托管理资金本金总额14.11万亿元,比上年一季度同期下降2.82万亿元。
疑点(官方解析可能有误,待人工复核)
材料原文与官方解析中同比降速数值均显示空缺(‘同比下降 ;‘后无数字),导致计算条件不全;本笔记按原卷口径补为’同比下降15.4%‘,并以官方答案C反推校验(57.33/0.846≈67.8,与C一致),无答案矛盾