同比增长率计算与多指标排序比较
考点:增长 / 同比增长率计算与多指标排序比较 材料:270127 2011—2018年我国部分财政指标
问法模型:题干问’2018年…税种…按同比增速从高到低排序’ → 对5个税种分别套用 r=(现期−基期)/基期 算出2018年增速并排序对照选项
推理链
- 第1步:定位表中5个税种行,提取2017→2018年数值:国内增值税56378→61531、国内消费税10225→10632、关税2998→2848、个人所得税11966→13872、企业所得税32117→35324(单位亿元)
- 第2步:套用增长率公式 r=(2018年值−2017年值)/2017年值
- 第3步:代入计算:个税1906/11966≈15.9%;企业所得税3207/32117≈10.0%;增值税5153/56378≈9.1%;消费税407/10225≈4.0%;关税−150/2998≈−5.0%(负增长)
- 第4步:排序为 个税(15.9%)>企业所得税(10.0%)>增值税(9.1%)>消费税(4.0%)>关税(−5.0%),与选项B完全一致
最快解法:⚡ 截位直除+符号排除法:先看增量符号,关税2848<2998为负增长直接排末位;再对剩余4项粗比’增量/基期’首位:个税1906/11966≈16%、企业所得税3207/32117≈10%、增值税5153/56378≈9%、消费税407/10225≈4%,其中仅企业所得税与增值税量级接近需细除一位(10.0% vs 9.1%),即可锁定B
易错点
- ⚠ 企业所得税与增值税增速十分接近(约10.0% vs 9.1%),截位过粗易将二者排反,误选C/A类干扰项
- ⚠ 关税2018年为负增长(2848<2998),易忽略符号将其按正增速参与比较,或误认为’增量小增速就低’而不看正负
- ⚠ 只比增量不比基期:增值税增量5153亿元为五税种最大,但其增速并非最高;增长率=增量/基期,分子大不等于增速高;此外11行8列的表格易串行串列取错数据
母题抽象
🧩 当题干出现’某年多个指标的同比增速从高到低排序’时,先用’现期<基期即负增长’快速钉死末位,再对剩余项用增量/基期截位直除比首位,只需精确区分最接近的1—2项即可锁定选项
同类特征:同比增速从高到低排序、多个税种(多指标)横向比较、现期2018年与基期2017年相邻两年、增长率=(现期−基期)/基期、选项为完整排列需逐项核对、数据来源为多行统计表
相关题
(暂无)
题干
2018年,上表所列国家税收收入的税种中,按税收收入同比增速从高到低排序,正确的是:
选项
- A.
企业所得税
 国内增值税个人所得税国内消费税关税
- B.
个人所得税
✅企业所得税国内增值税国内消费税关税 - C.
企业所得税
个人所得税国内增值税关税国内消费税 - D.
个人所得税
国内消费税企业所得税国内增值税关税
官方解析
根据题干“2018年······同比增速从高到低排序······”,可判定本题为一般增长率计算问题。定位统计表材料,可知2017年及2018年选项各税种的税收收入。根据公式:增长率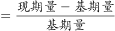 ,表中各税种的增长率如下:
国内增值税: ;
国内消费税: ;
关税: ;
个人所得税: ;
企业所得税: 。
则按税收收入同比增速从高到低排序为:个人所得税企业所得税国内增值税国内消费税关税。
故正确答案为B。
给定材料
